সর্বজনীন পেনশনে যুক্ত হচ্ছে শরিয়াহভিত্তিক বিনিয়োগের সুযোগ
জাতীয় নিউজডেস্ক | বিডি ভিউজ বাংলা
প্রকাশের তারিখ: ২৪ সেপ্টেম্বর ২০২৬
আপডেটের তারিখ: ২৪ সেপ্টেম্বর ২০২৬
সর্বজনীন পেনশন কর্মসূচিতে শরিয়াহভিত্তিক বিনিয়োগের সুযোগ যুক্ত করার উদ্যোগ নিয়েছে সরকার। এ জন্য নতুন কোনো পঞ্চম স্কিম চালু না করে বিদ্যমান চারটি স্কিমের প্রতিটিতেই শরিয়াহভিত্তিক বিকল্প রাখার পরিকল্পনা করা হয়েছে।
জাতীয় পেনশন কর্তৃপক্ষের তথ্য অনুযায়ী, ২০২৩ সালে চালুর পর এখন পর্যন্ত সর্বজনীন পেনশনের চারটি স্কিমে প্রায় ৩ লাখ ৮০ হাজার মানুষ নিবন্ধিত হয়েছেন। তাদের জমা হওয়া প্রায় ৩২০ কোটি ৩০ লাখ টাকা সরকারি ট্রেজারি বন্ডে বিনিয়োগ করা হয়েছে।
চারটি স্কিমের মধ্যে ‘সমতা’য় সবচেয়ে বেশি—২ লাখ ৮৭ হাজার ২২৪ জন—নিবন্ধিত হয়েছেন। অন্যদিকে ‘সুরক্ষা’, ‘প্রবাস’ ও ‘প্রগতি’ স্কিমে অংশগ্রহণকারীর সংখ্যা তুলনামূলকভাবে কম।
চার স্কিমেই থাকবে শরিয়াহভিত্তিক বিকল্প
জাতীয় পেনশন কর্তৃপক্ষের সদস্য (প্রশাসন ও অর্থ) শেখ কামরুল হাসান জানিয়েছেন, শরিয়াহভিত্তিক পদ্ধতি আলাদা কোনো পঞ্চম স্কিম হবে না। বিদ্যমান চারটি স্কিমেরই ইসলামিক ভার্সন হিসেবে এটি চালুর পরিকল্পনা রয়েছে।
ফলে ‘প্রবাস’ স্কিমের পাশাপাশি ‘প্রবাস শরিয়া’, একইভাবে ‘প্রগতি’, ‘সুরক্ষা’ ও ‘সমতা’ স্কিমেও শরিয়াহভিত্তিক বিকল্প রাখা হবে। একজন গ্রাহক প্রচলিত পদ্ধতি অথবা শরিয়াহভিত্তিক পদ্ধতির যেকোনো একটি বেছে নেওয়ার সুযোগ পাবেন।
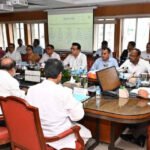
গত ১৭ সেপ্টেম্বর সচিবালয়ে জাতীয় পেনশন কর্তৃপক্ষের পরিচালনা পর্ষদের চতুর্থ সভায় এ-সংক্রান্ত প্রস্তাব অনুমোদন করা হয়। পাশাপাশি নতুন ব্যবস্থার আইনগত ভিত্তি তৈরির জন্য আইনের খসড়া প্রণয়ন করে জাতীয় সংসদে পাঠানোর উদ্যোগ নেওয়া হয়েছে।
কোথায় বিনিয়োগ হবে
শরিয়াহভিত্তিক পেনশন তহবিলের বিনিয়োগ কাঠামো এখনো চূড়ান্ত হয়নি। প্রচলিত পেনশন তহবিল সরকারি ট্রেজারি বিল ও বন্ডে বিনিয়োগ করে। কিন্তু শরিয়াহভিত্তিক কাঠামোয় সুদভিত্তিক আয় গ্রহণের সুযোগ না থাকায় বিকল্প বিনিয়োগ মাধ্যম নির্ধারণ করতে হবে।
এ ক্ষেত্রে সুকুক, শরিয়াহসম্মত ব্যবসা বা শেয়ারে বিনিয়োগ এবং হালাল ব্যবসায় মুদারাবা বা মুশারাকা মডেল ব্যবহারের বিষয় বিবেচনায় রয়েছে।
জাতীয় পেনশন কর্তৃপক্ষ জানিয়েছে, এশীয় উন্নয়ন ব্যাংক (এডিবি) ও স্থানীয় পরামর্শকেরা শরিয়াহভিত্তিক পদ্ধতির কাঠামো, পরিচালন ব্যবস্থা, বিনিয়োগ পদ্ধতি ও কারিগরি বিষয় নির্ধারণে কাজ করছেন। আর্থিক স্থায়িত্ব ও দীর্ঘমেয়াদি দায়-দায়িত্বও বিশ্লেষণ করা হবে।
তবে বাংলাদেশে সুকুকের বাজার তুলনামূলকভাবে ছোট হওয়ায় পর্যাপ্ত শরিয়াহসম্মত বিনিয়োগের সুযোগ তৈরি করা একটি চ্যালেঞ্জ হতে পারে।
শরিয়াহ বোর্ড ও অডিট নিয়ে পর্যালোচনা
শরিয়াহভিত্তিক পদ্ধতির জন্য আলাদা শরিয়াহ বোর্ড গঠন করা হবে কি না, কোন কোন খাতে বিনিয়োগ করা যাবে এবং কীভাবে শরিয়াহ নীতিমালা তদারক করা হবে—এসব বিষয় বর্তমানে পর্যালোচনা করা হচ্ছে।
এ বিষয়ে বাংলাদেশ ব্যাংকের শরিয়াহ বোর্ড এবং বিভিন্ন সরকারি আর্থিক প্রতিষ্ঠানের সঙ্গে যুক্ত শরিয়াহ কর্তৃপক্ষের কাছ থেকেও পরামর্শ নেওয়ার পরিকল্পনা রয়েছে।
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) অধ্যাপক মো. আহসান হাবীবের মতে, শুধু শরিয়াহভিত্তিক ব্যবস্থা চালু করলেই গ্রাহকের আস্থা তৈরি হবে না। বিনিয়োগের ক্ষেত্র, মুনাফা এবং শরিয়াহ নীতিমালা অনুসরণের বিষয়ে স্বচ্ছতা নিশ্চিত করতে হবে।
তিনি শক্তিশালী ও স্বাধীন শরিয়াহ বোর্ড, শরিয়াহ অডিট এবং নিয়মিত স্বচ্ছ প্রতিবেদন প্রকাশের ওপর গুরুত্ব দেন।
পেনশন ব্যবস্থায় আরও পরিবর্তন
শরিয়াহভিত্তিক পদ্ধতির পাশাপাশি সর্বজনীন পেনশন কর্মসূচিতে আরও কিছু পরিবর্তন আনার উদ্যোগ নেওয়া হয়েছে।
নতুন নিয়ম অনুযায়ী, কোনো পেনশনার মারা গেলে তাঁর স্বামী বা স্ত্রী ৭৫ বছরের পরিবর্তে ৮০ বছর বয়স পর্যন্ত পেনশন পাওয়ার সুযোগ পাবেন। পেনশনার নিজে জীবদ্দশায় আজীবন পেনশন পাবেন।
এ ছাড়া ২০২৫-২৬ অর্থবছরে বিনিয়োগের বিপরীতে মুনাফার হার ১১ দশমিক ৬৮ শতাংশ থেকে বাড়িয়ে ১১ দশমিক ৭২ শতাংশ নির্ধারণ করা হয়েছে।
সরকারি মালিকানাধীন যেসব প্রতিষ্ঠান ও কোম্পানির কর্মীরা প্রচলিত সরকারি পেনশনের আওতায় নেই, তাদের ‘প্রগতি’ স্কিমে যুক্ত করার উদ্যোগ নেওয়া হয়েছে।
‘প্রবাস’ স্কিমে অংশগ্রহণ বাড়াতে বিদেশগামী কর্মীদের দেশ ছাড়ার আগে এ বিষয়ে অবহিত করা এবং বিমানবন্দরে নিবন্ধনের সুযোগ তৈরির পরিকল্পনাও রয়েছে।
এ ছাড়া ইউনিয়ন ডিজিটাল সেন্টার, ব্যাংক ও মোবাইল ফাইন্যান্সিয়াল সার্ভিসের মাধ্যমে নিবন্ধনের ক্ষেত্রে প্রণোদনা ১৫ টাকা থেকে বাড়িয়ে ২৫ টাকা করা হয়েছে।
বাস্তবায়নে প্রয়োজন আইনগত অনুমোদন
পেনশন পাওয়ার বয়স ৬০ থেকে কমিয়ে ৫৫ বছর করা, পেনশন তহবিল থেকে ঋণ দেওয়ার সুযোগ এবং স্বাস্থ্যবিমা যুক্ত করার বিষয়ও পর্যালোচনা করছে জাতীয় পেনশন কর্তৃপক্ষ।
তবে শরিয়াহভিত্তিক পদ্ধতি বাস্তবায়নের ক্ষেত্রে আইনের খসড়া চূড়ান্ত করা, জাতীয় সংসদে পাঠানো এবং পরবর্তী আইনগত প্রক্রিয়া সম্পন্ন করা প্রয়োজন হবে।
সংশ্লিষ্টরা মনে করছেন, পর্যাপ্ত শরিয়াহসম্মত বিনিয়োগের সুযোগ, স্বচ্ছ তদারকি, প্রতিযোগিতামূলক মুনাফা এবং গ্রাহকের আস্থা নিশ্চিত করা গেলে সর্বজনীন পেনশন কর্মসূচিতে নতুন একটি শ্রেণির অংশগ্রহণ বাড়তে পারে।
সূত্র: জাতীয় পেনশন কর্তৃপক্ষ ও দৈনিক ইত্তেফাক